 संपादक : संजय जोगदंड ८६६९८६८४६८
मुंबई | प्रतिनिधी
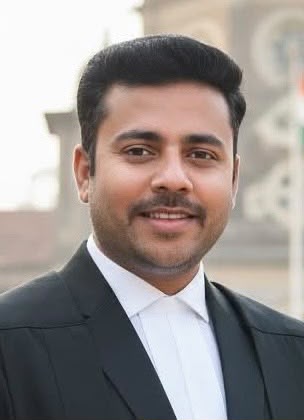
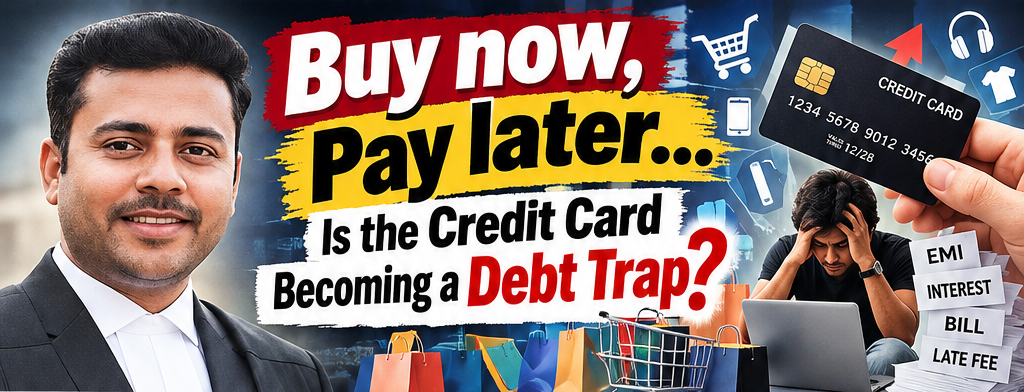
आजच्या डिजिटल युगात क्रेडिट कार्ड हे आर्थिक व्यवहाराचे सोयीचे साधन बनले आहे. ऑनलाइन खरेदी, हॉटेल, प्रवास, मोबाईल, गॅझेट्सपासून दैनंदिन खर्चापर्यंत अनेक ठिकाणी क्रेडिट कार्डचा वापर केला जातो. मात्र “आज खर्च करा, उद्या भरा” या मानसिकतेची सवय लागली तर हीच सुविधा भविष्यात आर्थिक अडचणीचे कारण ठरू शकते, अशी चिंता मुंबई उच्च न्यायालयाचे अधिवक्ता अॅड. शंकर चव्हाण यांनी व्यक्त केली आहे. विशेषतः तरुणाईमध्ये वाढणाऱ्या तात्काळ खरेदीच्या प्रवृत्तीच्या पार्श्वभूमीवर क्रेडिट कार्डचा जबाबदारीने वापर करण्याबाबत आर्थिक जनजागृती होणे आवश्यक असल्याचे त्यांनी म्हटले आहे.
क्रेडिट कार्डमध्ये सर्वात मोठा धोका हा कार्डच्या उपलब्ध मर्यादेला स्वतःची कमाई समजण्याचा असतो. खात्यात प्रत्यक्ष पैसे नसतानाही एखादी वस्तू खरेदी करता येते, त्यामुळे अनेकदा गरज आणि इच्छा यातील फरक कमी होतो. नवीन मोबाईल, महागडे कपडे, ऑनलाइन शॉपिंग, रेस्टॉरंट, प्रवास किंवा इतर जीवनशैलीशी संबंधित खर्च करताना “आत्ता घेऊ, नंतर भरू” अशी मानसिकता तयार होऊ शकते. सुरुवातीला छोटी वाटणारी अनेक देणी एकत्र आली की महिन्याच्या उत्पन्नावर त्याचा मोठा परिणाम होऊ शकतो. त्यामुळे क्रेडिट कार्ड हे उत्पन्नाचे साधन नसून, योग्य नियोजनासह वापरायचे आर्थिक साधन आहे, हे तरुणांनी समजून घेणे गरजेचे असल्याचे अॅड. चव्हाण यांनी नमूद केले.
विशेषतः किमान देय रक्कम (Minimum Due) भरून उर्वरित रक्कम पुढे ढकलण्याची सवय धोकादायक ठरू शकते. कारण थकीत रकमेवर लागू होणारे व्याज, शुल्क आणि इतर आकारणीमुळे प्रत्यक्ष खरेदी केलेल्या वस्तूची किंमत अपेक्षेपेक्षा मोठी होऊ शकते. त्यामुळे क्रेडिट कार्डचे बिल वेळेत आणि शक्य असल्यास पूर्ण रक्कम भरून व्यवस्थापन करणे महत्त्वाचे आहे. क्रेडिट कार्ड घेण्यापूर्वी त्यावरील व्याजदर, शुल्क, उशिरा भरल्यास होणारे परिणाम, रोख रक्कम काढण्याचे शुल्क आणि इतर अटी समजून घेणे आवश्यक आहे. “कार्ड हातात आले म्हणून त्याची संपूर्ण लिमिट वापरणे म्हणजे आर्थिक क्षमता वाढणे नव्हे,” असा स्पष्ट संदेश अॅड. चव्हाण यांनी दिला आहे.
अॅड. शंकर चव्हाण यांच्या मते, तरुणाईने आर्थिक स्वातंत्र्याचा अर्थ केवळ जास्त खर्च करण्याची क्षमता असा न समजता आर्थिक शिस्त निर्माण करणे असा घेतला पाहिजे. महिन्याचे उत्पन्न, आवश्यक खर्च, बचत आणि कर्जाची परतफेड यांचे योग्य नियोजन केल्यास अनावश्यक आर्थिक ताण टाळता येऊ शकतो. प्रत्येक खरेदीपूर्वी “ही वस्तू मला खरोखर आवश्यक आहे का?”, “यासाठी माझ्याकडे प्रत्यक्ष पैसे आहेत का?” आणि “या खर्चाचा पुढील महिन्याच्या बजेटवर काय परिणाम होईल?” हे तीन प्रश्न स्वतःला विचारण्याची सवय तरुणांनी लावून घ्यावी, असे त्यांनी सुचवले.
आज सोशल मीडिया आणि ऑनलाइन प्लॅटफॉर्मवर विविध ऑफर्स, डिस्काउंट आणि ‘Buy Now, Pay Later’सारख्या सुविधा सहज उपलब्ध आहेत. या सुविधांचा वापर करताना जाहिरातीतील आकर्षक ऑफरपेक्षा अंतिम देय रक्कम आणि परतफेडीच्या अटी समजून घेणे आवश्यक आहे. आर्थिक साक्षरतेचा अभाव हा अनेकदा चुकीच्या आर्थिक निर्णयांना कारणीभूत ठरू शकतो. त्यामुळे शाळा, महाविद्यालये आणि युवकांमध्ये क्रेडिट, कर्ज, व्याज, बचत, बजेट आणि आर्थिक नियोजन याबाबत प्राथमिक जनजागृती होणे गरजेचे आहे.
“क्रेडिट कार्ड वाईट नाही; पण त्याचा बेफाम वापर आर्थिक संकटाची सुरुवात ठरू शकतो,” असे सांगत अॅड. शंकर चव्हाण यांनी तरुणाईला सावध राहण्याचे आवाहन केले आहे. आजच्या छोट्या-छोट्या अनावश्यक खर्चाचा भार उद्याच्या मोठ्या कर्जात बदलू नये, यासाठी आर्थिक शिस्त, जबाबदार खर्च आणि वेळेवर परतफेड यांना प्राधान्य देणे आवश्यक आहे. आजची खरेदी उद्याचे ओझे बनू नये आणि क्रेडिट कार्ड हे सुविधेचे साधन राहावे, कर्जाच्या सापळ्याचे कारण बनू नये, हाच या जनजागृतीमागील मुख्य संदेश असल्याचे अॅड. चव्हाण यांनी स्पष्ट केले.
— अॅड. शंकर चव्हाण
अधिवक्ता, मुंबई उच्च न्यायालय
About The Author